La OCDE y expertos del sector analizan cómo reforzar el bienestar financiero durante la jubilación en España
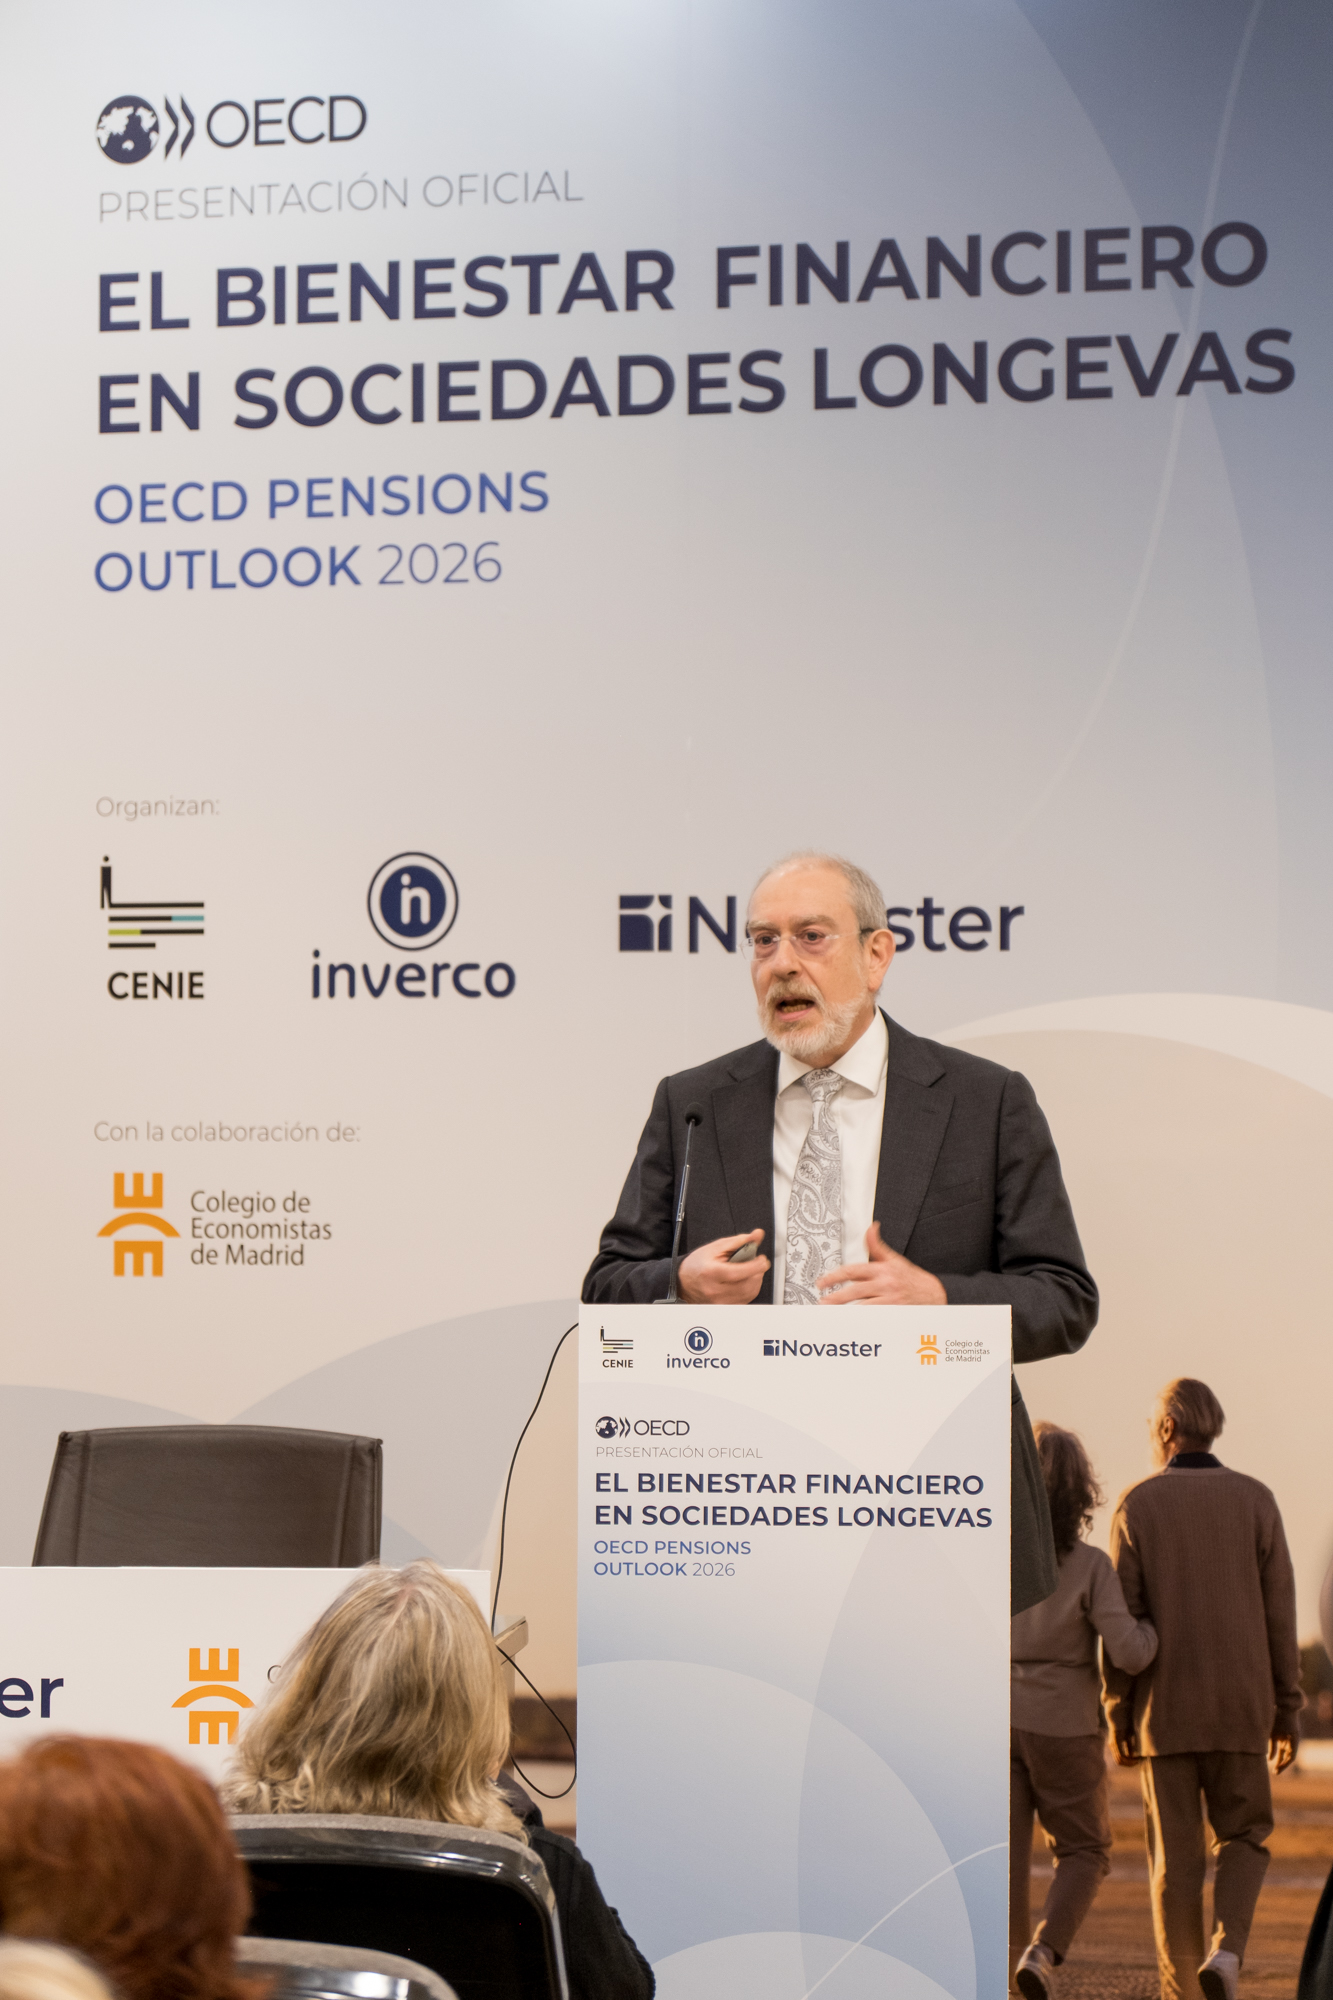
Cómo mejorar la seguridad económica de los ciudadanos en una sociedad cada vez más longeva y cómo impulsar el ahorro complementario para la jubilación mediante soluciones como la adscripción automática voluntaria a planes de pensiones (auto-enrolment) han sido dos de los ejes centrales del encuentro ‘El bienestar financiero en sociedades longevas’, celebrado en el Colegio de Economistas de Madrid.
La jornada, organizada por el Centro Internacional sobre el Envejecimiento (CENIE), la Asociación de Instituciones de Inversión Colectiva y Fondos de Pensiones (Inverco) y Novaster, con la colaboración del Colegio, ha reunido a expertos de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) y a especialistas del ámbito económico y social.
El encuentro ha tomado como punto de partida el informe OECD Pensions Outlook 2026, profundizando en sus implicaciones para España y contrastando las experiencias internacionales con las particularidades de nuestro país. Para la presentación de recomendaciones y conclusiones de dicho informe, se ha contado con Pablo Antolín, jefe de Pensiones y Seguros de la OCDE, quien ha señado que “para saber si una persona necesita ahorrar más para su jubilación, primero debemos conocer qué pensión puede esperar y qué ingresos necesitará. Las respuestas serán diferentes según su trayectoria laboral y su capacidad económica. El objetivo es diseñar sistemas que permitan complementar la pensión pública cuando sea necesario y ayuden a transformar el ahorro en ingresos adecuados durante la jubilación”.
Entre los temas tratados están la regularidad de las aportaciones a los planes de pensiones de empleo y las cantidades aportadas. Como referencia, el informe recoge que el 54% de las cuentas de estos planes en España no recibió aportaciones en 2024. Entre las que sí las recibieron, el 68% registró aportaciones de un máximo de 900 euros durante ese año.
El informe señala además que las necesidades de ahorro para la jubilación dependen de los ingresos, los años cotizados y la pensión prevista. Por ello, recomienda analizar la situación de los distintos colectivos antes de plantear medidas para aumentar sus aportaciones. En España, los cálculos muestran que un trabajador con salario medio y una carrera laboral completa podría alcanzar los ingresos de referencia del estudio con su pensión obligatoria, aunque esta situación no puede generalizarse a toda la población.
FACILITAR LA PLANIFICACIÓN Y VALORAR LA CAPACIDAD DE AHORRO
La jornada ha destacado la importancia de tener en cuenta las circunstancias de cada persona al planificar su jubilación. Los ingresos, la estabilidad en el empleo o gastos como la vivienda y los cuidados condicionan la posibilidad de ahorrar, por lo que se señala que, en algunos casos, atender las deudas o contar con un pequeño ahorro para imprevistos puede ser prioritario antes de destinar más dinero a la jubilación.
Juan Martín, director del CENIE, ha dicho que “para CENIE, la longevidad es una extraordinaria conquista colectiva. El desafío consiste en adaptar nuestras instituciones, nuestra economía y nuestras decisiones para que esos años adicionales puedan vivirse con autonomía, seguridad y capacidad de elección. Planificar el futuro no puede ser un privilegio: debemos preguntarnos quién puede ahorrar, en qué momento, con qué apoyos y sin poner en riesgo su bienestar presente”.
El encuentro también ha analizado cómo facilitar que más trabajadores cuenten con un plan de pensiones de empleo. Una de las opciones es la adscripción automática, que incorpora al trabajador a un plan, aunque le permite decidir si quiere participar, y este sistema debe acompañarse de aportaciones adecuadas y de aumentos graduales que trabajadores y empresas puedan asumir.
Ángel Martínez-Aldama, presidente de Inverco, ha señalado que “la adscripción automática voluntaria o auto-enrolment parte de una idea sencilla: en lugar de esperar a que cada trabajador tome voluntariamente la decisión de incorporarse a un Plan de Pensiones, el sistema facilita su incorporación automática. Es decir, el ahorro para la jubilación deja de depender exclusivamente de una decisión individual y se convierte en una opción que se ofrece por defecto. La participación sigue siendo voluntaria ya que el trabajador mantiene la posibilidad de renunciar o darse de baja del sistema. Por tanto, no se trata de imponer el ahorro, sino de facilitarlo, respetando en todo momento la libertad de decisión de cada persona”.
Este ahorro debe servir para complementar la pensión pública y mejorar los ingresos durante la jubilación. Por ello, la OCDE recomienda que las aportaciones a estos planes no se financien reduciendo las cotizaciones que sostienen las pensiones públicas. Los participantes también han abordado la importancia de acercar la planificación financiera a más personas, ya que contar con información clara y con orientación adaptada a las necesidades de cada uno puede ayudar a comprender las opciones disponibles y a tomar decisiones sobre el futuro.
Diego Valero, presidente de Novaster, ha afirmado que “el ahorro es el principal indicador de bienestar financiero. Ahorrar no es fácil, y si es para la jubilación, a muy largo plazo, resulta más difícil. Pero la economía del comportamiento nos muestra cómo es posible ahorrar sin dolor, y convertir esa práctica en un hábito absolutamente saludable, tanto para cada persona como para la sociedad en conjunto”.
Los activos destinados a pensiones en los países de la OCDE alcanzaron al cierre de 2025 una cantidad equivalente a unos 69,5 billones de euros, un 11,3 % más que el año anterior. Esta cifra incluye las reservas de los sistemas públicos de reparto. El informe recuerda que este crecimiento debe traducirse en una mayor seguridad económica para las personas durante su jubilación.
BIENESTAR FINANCIERO Y LONGEVIDAD
La apertura ha contado con también con Amelia Pérez Zabaleta, decana-presidenta del Colegio de Economistas de Madrid quien ha asegurado que “los economistas tenemos la responsabilidad de acercar a la ciudadanía un conocimiento riguroso y comprensible que le ayude a toma decisiones sobre su jubilación”.
Han participado Esther Gordo, directora de la División de Análisis Económico de la AIReF, quien ha destacado que el envejecimiento plantea enormes presiones financieras para el sistema público de pensiones, el gasto sanitario y en cuidados de larga duración en las próximas décadas. Financiar sus efectos absorberá una proporción creciente de los recursos presupuestarios, dejando poco espacio para el resto de las políticas públicas que también son necesarias, como la vivienda, las infraestructuras, la seguridad y la defensa, el cambio climático, etc. Por su parte Sara Villodre, presidenta del Consejo de la Juventud de España advirtió de la incertidumbre que afrontan las nuevas generaciones respecto a su futuro, marcada por las dificultades de acceso a la vivienda, la precariedad laboral y las desigualdades económicas. Asimismo, ha defendido la necesidad de impulsar políticas públicas coordinadas que tengan en cuenta las necesidades de los diferentes grupos de edad; y Mercedes Ayuso, catedrática de Estadística Actuarial de la Universidad de Barcelona, afirmó: “tratar de forma homogénea a toda la población supone asumir riesgos que distorsionan la eficiencia de las políticas públicas. Se necesita avanzar en el estudio de la nueva estructura poblacional, con sus perfiles y riesgos asociados. Para ello el cálculo actuarial por cohortes o generaciones y la medición de como impactan las nuevas necesidades asociadas a pensiones, salud y cuidados de larga duración en nuestra nueva sociedad cobran especial protagonismo”.
Sus declaraciones se produjeron durante el diálogo sobre bienestar financiero, moderado por Paloma Villanueva, profesora de Economía Aplicada, Estructura e Historia de la Universidad Complutense de Madrid, quien dejó claro la necesidad de abordar los desafíos de las sociedades longevas desde una perspectiva integral, teniendo en cuenta la sostenibilidad del sistema de pensiones, la incertidumbre que afrontan las generaciones más jóvenes y las crecientes necesidades de atención a la dependencia y cuidados de larga duración. Asimismo, ha subrayado que el aumento de la esperanza de vida debe ir acompañado de medidas que permitan garantizar el bienestar y la calidad de vida durante la jubilación.
Por su parte, Stephanie Payet, analista de políticas de la División de Mercados de Capitales e Instituciones Financieras de la OCDE, ha destacado la importancia de impulsar sistemas de adscripción automática a los planes de pensiones de empleo, subrayando que su éxito depende de factores como la confianza de los trabajadores, los incentivos económicos y la simplificación de los procedimientos de incorporación. Asimismo, ha señalado la necesidad de adaptar estos mecanismos a las características de cada país y facilitar el acceso de los trabajadores con menores ingresos. Por su parte, Judith Arnal, investigadora principal del Real Instituto Elcano, ha defendido la necesidad de reformar el sistema español de pensiones complementarias mediante la implantación de mecanismos de adscripción automática, acompañados de aportaciones empresariales mínimas y una aplicación progresiva. Además, ha insistido en la importancia de reforzar tanto los planes de pensiones de empleo como los individuales, como complemento al sistema público. Roma Burke, presidenta de la National Automatic Enrolment Retirement Savings Authority (Naersa) de Irlanda, ha compartido la experiencia irlandesa en la implantación de un sistema de adscripción automática, destacando la importancia de simplificar los trámites para empresas y trabajadores, aprovechar las infraestructuras públicas existentes y generar confianza para fomentar el ahorro a largo plazo.
Durante su intervención como moderador, David de Miguel, director general de Inverco, destacó dos grandes retos para España. Por un lado, incentivar el ahorro para la jubilación, para lo que mecanismos como la adscripción automática (auto-enrolment) pueden desempeñar un papel fundamental. Por otro, cambiar la percepción sobre la rentabilidad y los costes de los planes de pensiones, que no siempre se corresponde con la realidad. En este sentido, recordó que, según los datos de Inverco, los planes de pensiones en España han obtenido una rentabilidad media anual del 4,3% en los últimos diez años, neta de costes y gastos, un dato que contribuye a desmontar algunos de los prejuicios existentes sobre estos instrumentos de ahorro.
La clausura ha estado a cargo de Antón Costas, presidente del Consejo Económico y Social de España, quien finalizó destacando el papel fundamental del sistema público de pensiones como elemento de cohesión social y pilar esencial del Estado del bienestar. Asimismo, ha subrayado la necesidad de abordar las reformas desde una perspectiva integral, teniendo en cuenta su relación con otras políticas económicas y sociales, y ha defendido la importancia del diálogo y el consenso para garantizar su legitimidad y sostenibilidad a largo plazo, poniendo en valor el Pacto de Toledo como ejemplo de reforma gradual y consensuada.
Lo más visto
